Deutschland steht vor einer wichtigen Änderung bei der Kassenführung. Am 23. September 2026 hat das Bundeskabinett den Gesetzentwurf zur Fortentwicklung von Kassenaufzeichnungen beschlossen. Am 6. November 2026 hat der Deutsche Bundestag den Entwurf in erster Lesung beraten. Anschließend wurde er zur weiteren Beratung an die Ausschüsse überwiesen; federführend ist der Finanzausschuss.
Unser einfaches und erweiterbares Kassensystem macht alle glücklich: Sie, Ihre Kunden, Mitarbeiter und das Finanzamt - dank direkter DATEV Verbindung.
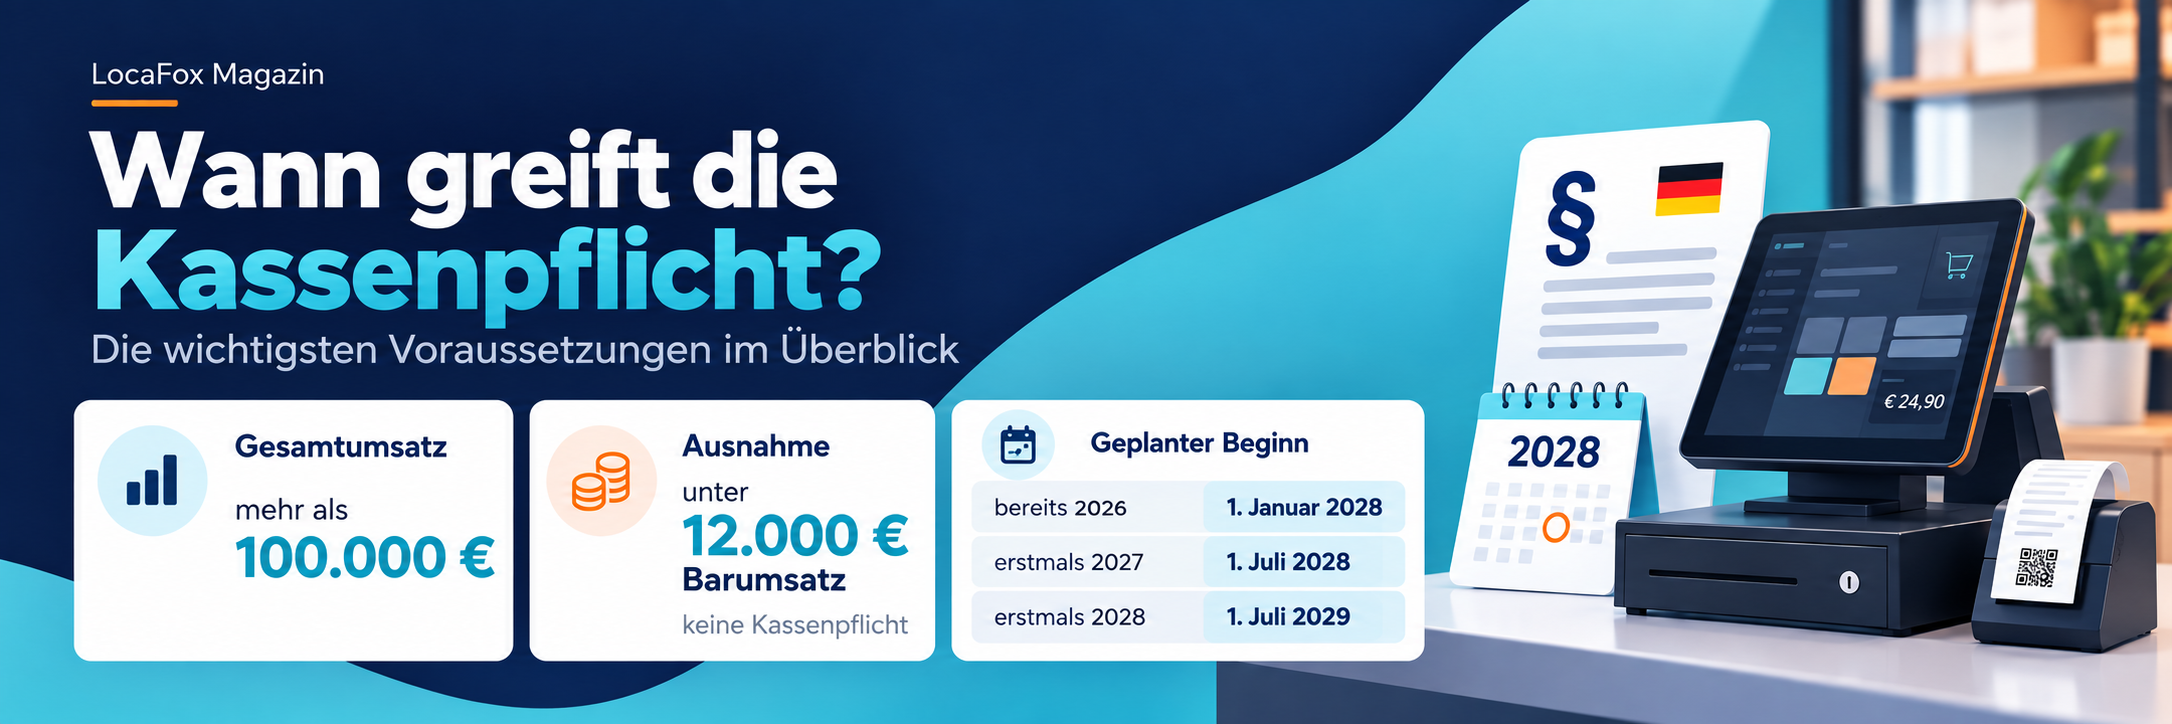
Damit ist das Gesetzgebungsverfahren einen wichtigen Schritt weiter. An den zentralen Eckpunkten des Regierungsentwurfs hat sich bislang nichts geändert: Geplant sind eine Kassenpflicht ab einem Gesamtumsatz von mehr als 100.000 Euro, eine Ausnahme bei weniger als 12.000 Euro Barumsatz pro Jahr sowie die Umstellung auf die elektronische Belegbereitstellung ab 2028.
Wichtig vorweg: Noch gibt es in Deutschland keine allgemeine Pflicht, eine elektronische Kasse einzusetzen. Unternehmen dürfen derzeit grundsätzlich weiterhin eine offene Ladenkasse verwenden, müssen dabei aber die bestehenden steuerlichen Aufzeichnungs- und Dokumentationspflichten beachten.
Der Gesetzentwurf liegt inzwischen als Bundestagsdrucksache 21/8867 vor. Nach der ersten Lesung am 6. November 2026 beraten nun die zuständigen Ausschüsse über den Entwurf. Dabei können noch Änderungen an einzelnen Regelungen, Schwellenwerten, Übergangsfristen oder Ausnahmen vorgenommen werden.
Für den 20. November 2026 ist außerdem die Befassung des Bundesrates mit dem Regierungsentwurf vorgesehen. Der Gesetzentwurf sieht die Zustimmung des Bundesrates vor, sodass die Länder im weiteren Verfahren ebenfalls eine wichtige Rolle spielen.
Die Kassenpflicht ab 2028 ist damit weiterhin geplant, aber noch nicht endgültig beschlossen. Die folgenden Angaben entsprechen dem aktuellen Stand des Regierungsentwurfs vom November 2026.
Nach dem aktuellen Regierungsentwurf soll grundsätzlich eine Kassenpflicht greifen, wenn der Gesamtumsatz im Sinne des § 19 Absatz 2 UStG mehr als 100.000 Euro im Kalenderjahr beträgt. Dabei ist wichtig: Gemeint ist nicht allein der Bar-oder Kassenumsatz, sondern der steuerlich definierte Gesamtumsatz des Unternehmens.
Eine wichtige Ausnahme ist bereits im Gesetzentwurf vorgesehen: Unternehmen, die Barzahlungen annehmen, aber weniger als 12.000 Euro Barumsatz pro Jahr erzielen, sollen nicht unter die neue Kassenpflicht fallen.
Für viele Einzelhändler, die bereits ein modernes elektronisches Kassensystem einsetzen, dürfte sich dadurch zunächst wenig ändern. Wer ein elektronisches Kassensystem mit Kassenfunktion nutzt, muss schon heute die bestehenden Vorgaben rund um die zertifizierte Technische Sicherheitseinrichtung (TSE) und § 146a AO beachten. Die geplanten Umsatzgrenzen heben diese bereits bestehenden Anforderungen nicht auf.
Der allgemeine Start der neuen Regelungen ist für 2028 vorgesehen. Für den einzelnen Händler ist jedoch entscheidend, wann die maßgeblichen Voraussetzungen erstmals erfüllt werden.
Nach dem aktuellen Regierungsentwurf ist folgende Staffelung vorgesehen:
Voraussetzung ist jeweils, dass keine der vorgesehenen Ausnahmen greift. Der Regierungsentwurf legt fest, dass bei einer erstmaligen Überschreitung ab 2027 die Kassenpflicht jeweils am 1. Juli des Folgejahres beginnt. Bundesministerium der Finanzen
Sinkt ein Unternehmen später dauerhaft wieder unter die maßgeblichen Voraussetzungen, soll die Kassenpflicht nach dem Regierungsentwurf mit Ablauf des zweiten aufeinanderfolgenden Kalenderjahres enden, in dem die Voraussetzungen nicht mehr erfüllt sind.
Elektronische Kassensysteme sind im deutschen Einzelhandel längst weit verbreitet. Nach Angaben der Bundesregierung gibt es jedoch weiterhin rund 115.000 offene Ladenkassen. Bei diesen werden Umsätze nicht durch ein elektronisches Aufzeichnungssystem erfasst.
Genau hier setzt die geplante Kassenpflicht an. Elektronische Kassensysteme, die den Anforderungen des § 146a AO entsprechen, schützen ihre Grundaufzeichnungen durch eine zertifizierte Technische Sicherheitseinrichtung (TSE) und erzeugen Daten nach der DSFinV-K, der digitalen Schnittstelle der Finanzverwaltung für Kassensysteme. Dadurch sollen Manipulationen erschwert und Geschäftsvorfälle für steuerliche Prüfungen besser nachvollziehbar werden.
Gleichzeitig soll das Gesetz an anderer Stelle Bürokratie reduzieren. Der Nationale Normenkontrollrat geht in seiner Bewertung des Gesetzentwurfs davon aus, dass sich der jährliche Erfüllungsaufwand für die Wirtschaft insgesamt um rund 106 Millionen Euro verringern könnte. Dem steht ein geschätzter einmaliger Umstellungsaufwand von rund 99 Millionen Euro gegenüber. Ein wesentlicher Teil der erwarteten Entlastung entsteht durch den geplanten Wechsel von Papierbelegen zu digitalen Belegen.
Neben der Grenze von weniger als 12.000 Euro Barumsatz sieht der Gesetzentwurf die Möglichkeit weiterer Ausnahmen vor. Das Bundesfinanzministerium nennt unter anderem Vertrauenskassen, Direktvermarktung in landwirtschaftlichen Betrieben sowie Wochen- und Jahrmärkte als mögliche Anwendungsfälle.
Hier ist allerdings Vorsicht geboten: Eine pauschale Befreiung bestimmter Branchen steht noch nicht fest. Die Details sollen in einer separaten Rechtsverordnung geregelt werden, die bisher lediglich als Diskussionsentwurf vorliegt.
Gerade für Hofläden und Direktvermarkter ist diese Unterscheidung wichtig. Im bisherigen Diskussionsentwurf sollen beispielsweise Einnahmen aus einer Vertrauenskasse zwar nicht unmittelbar über eine elektronische Kasse erfasst werden müssen, anschließend aber regelmäßig in einem elektronischen Aufzeichnungssystem nacherfasst werden. Auch für temporäre beziehungsweise mobile Verkaufsstellen sind vergleichbare Nacherfassungsregeln vorgesehen.
Eine Aussage wie „Hofläden sind von der Kassenpflicht ausgenommen“ wäre deshalb zum jetzigen Zeitpunkt falsch.
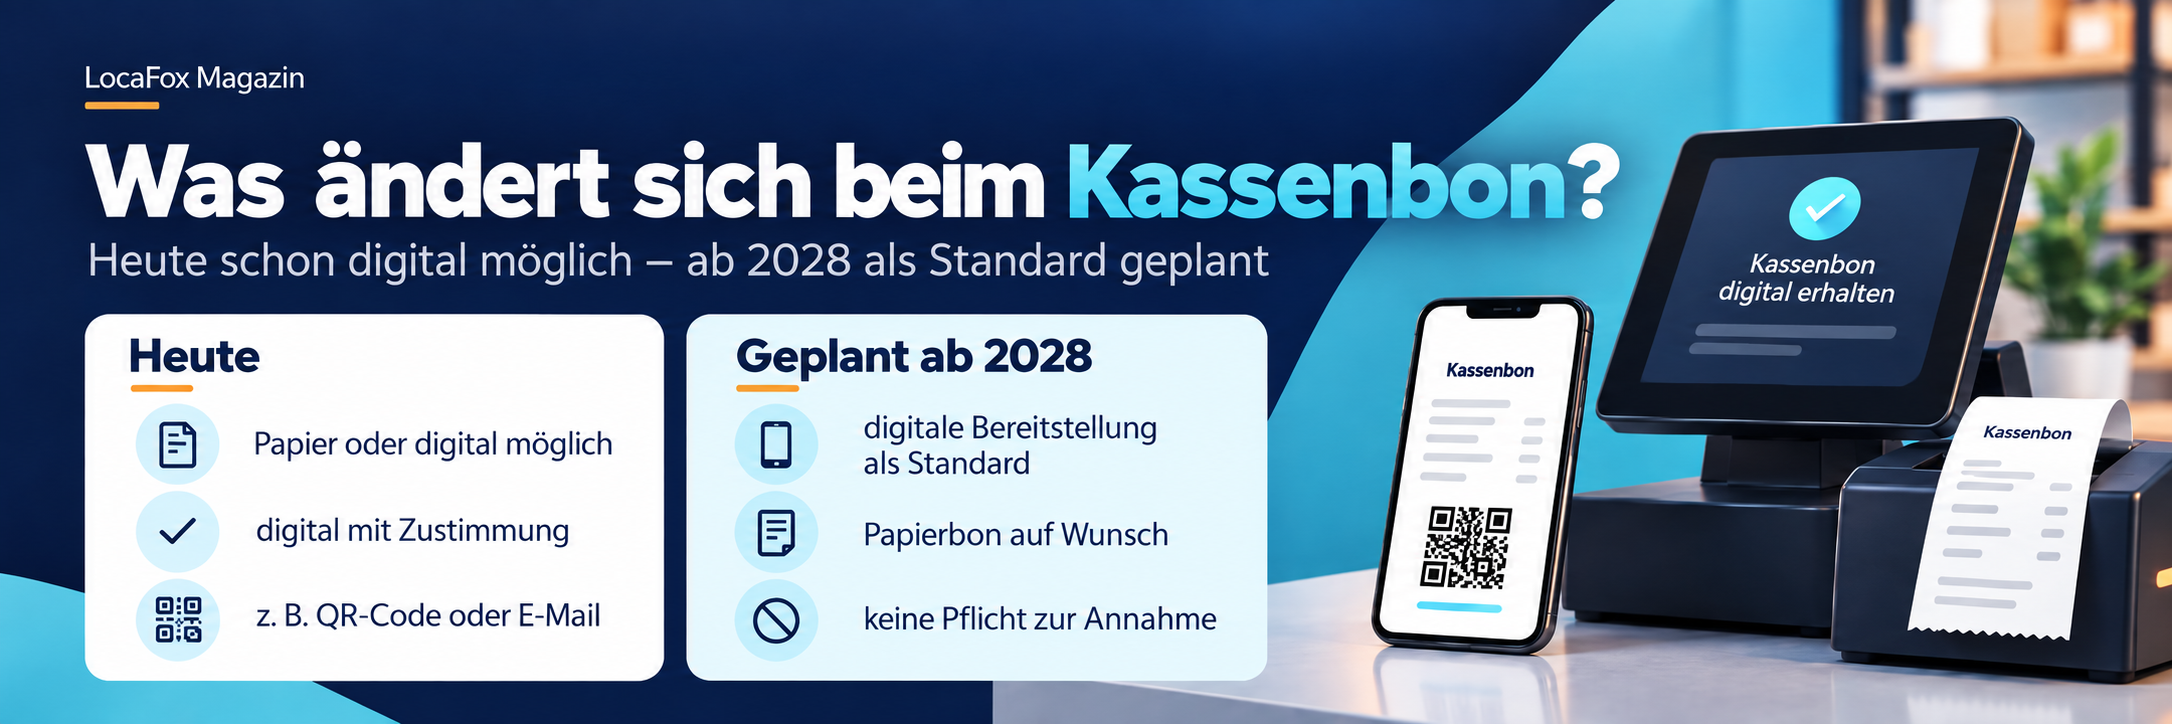
Digitale Kassenbons sind bereits heute zulässig. Nach geltender Rechtslage kann ein Beleg in Papierform oder – mit Zustimmung des Empfängers – elektronisch in einem standardisierten Datenformat ausgegeben werden. Auch die Bereitstellung eines elektronischen Bons über einen QR-Code und einen Download kann die heutige Belegausgabepflicht erfüllen.
Ab dem 1. Januar 2028 soll sich dieses Prinzip ändern: Nach dem Regierungsentwurf soll grundsätzlich ein elektronischer Beleg in einem standardisierten Datenformat bereitgestellt werden. Wie dieser bereitgestellt wird, bleibt technologieoffen. Möglich sind beispielsweise QR-Code, Download-Link, NFC, E-Mail oder die Bereitstellung in einem Kundenkonto. Der Kunde muss den digitalen Beleg nicht tatsächlich abrufen oder entgegennehmen.
Auf ausdrücklichen Wunsch soll weiterhin ein Papierbeleg erhältlich sein. Digital soll künftig also der Standard sein, Papier die Ausnahme.
Eine besondere Übergangsregelung ist für bestimmte Kassensysteme mit Waagenfunktion vorgesehen, die gleichzeitig unter das Mess- und Eichrecht fallen. Diese Systeme sollen bis zum 31. Dezember 2032 weiterhin Papierbelege anstelle elektronischer Belege ausgeben dürfen. Damit soll verhindert werden, dass für denselben Geschäftsvorgang aufgrund unterschiedlicher gesetzlicher Vorgaben sowohl ein Papierbeleg als auch ein elektronischer Beleg ausgegeben werden muss.
Das Thema betrifft damit nicht nur Händler, die künftig erstmals eine elektronische Kasse benötigen. Auch Unternehmen, die bereits heute mit einer TSE-Kasse arbeiten, sollten prüfen, wie ihre Kassenlösung die geplante elektronische Belegbereitstellung künftig umsetzen kann.
Die geplante Kassenpflicht darf nicht mit den bereits bestehenden Vorschriften verwechselt werden.
Wer schon heute ein elektronisches Kassensystem mit entsprechender Kassenfunktion verwendet, muss die dafür geltenden gesetzlichen Anforderungen erfüllen. Dazu gehören insbesondere die Absicherung durch eine zertifizierte TSE sowie die gesetzlichen Aufzeichnungs- und Belegpflichten. Für elektronische Aufzeichnungssysteme besteht außerdem bereits heute eine Mitteilungspflicht gegenüber der Finanzverwaltung.
Der aktuelle Gesetzentwurf sieht vor, diese Mitteilungspflicht ab 2028 zu erweitern. Wird künftig lediglich die zertifizierte TSE ausgetauscht, ohne das eigentliche Kassensystem zu wechseln, soll auch dieser TSE-Wechsel der Finanzverwaltung mitgeteilt werden. Die Meldung soll innerhalb eines Monats nach dem Wechsel erfolgen.
Die neue Kassenpflicht bedeutet somit nicht, dass die grundlegenden Anforderungen an elektronische Kassensysteme erst 2028 entstehen. Neu wäre vielmehr, dass bestimmte Unternehmen künftig überhaupt verpflichtet werden, ein entsprechendes elektronisches Kassensystem einzusetzen.
Der Regierungsentwurf sieht zusätzliche Sanktionsmöglichkeiten vor. Wer trotz bestehender Kassenpflicht kein vorgeschriebenes elektronisches Aufzeichnungssystem mit zertifizierter TSE verwendet, soll eine Ordnungswidrigkeit begehen. Dafür ist im aktuellen Entwurf ein Bußgeld von bis zu 25.000 Euro vorgesehen.
Auch wenn ein vorgeschriebener elektronischer Beleg nicht, nicht richtig oder nicht rechtzeitig bereitgestellt wird, soll dies künftig als Ordnungswidrigkeit geahndet werden können.
Deutlich verschärft werden zudem die Regelungen rund um Manipulationssoftware für elektronische Kassensysteme. Für den gewerbsmäßigen Vertrieb entsprechender Manipulationsprogramme sowie deren Einsatz sieht der Entwurf einen eigenen Straftatbestand vor. Möglich wären eine Geldstrafe oder eine Freiheitsstrafe von bis zu drei Jahren.
Für Händler ist deshalb wichtig, rechtzeitig zu prüfen, ob die eigene Kassenlösung die gesetzlichen Anforderungen erfüllt. Da das Gesetzgebungsverfahren noch nicht abgeschlossen ist, handelt es sich auch bei diesen Sanktionsregelungen bislang um die vorgesehenen Regelungen des Regierungsentwurfs.
Der Regierungsentwurf sieht zusätzlich neue Sanktionsmöglichkeiten vor. Unter anderem sollen Verstöße gegen die elektronische Belegbereitstellung sowie das unzulässige Nichtverwenden eines vorgeschriebenen elektronischen Aufzeichnungssystems mit TSE als Ordnungswidrigkeit geahndet werden können. Daneben soll der Einsatz beziehungsweise Vertrieb von Manipulationssoftware stärker strafrechtlich erfasst werden.
Für Händler ist deshalb wichtig, rechtzeitig zu prüfen, ob die eigene Kassenlösung die gesetzlichen Anforderungen erfüllt.
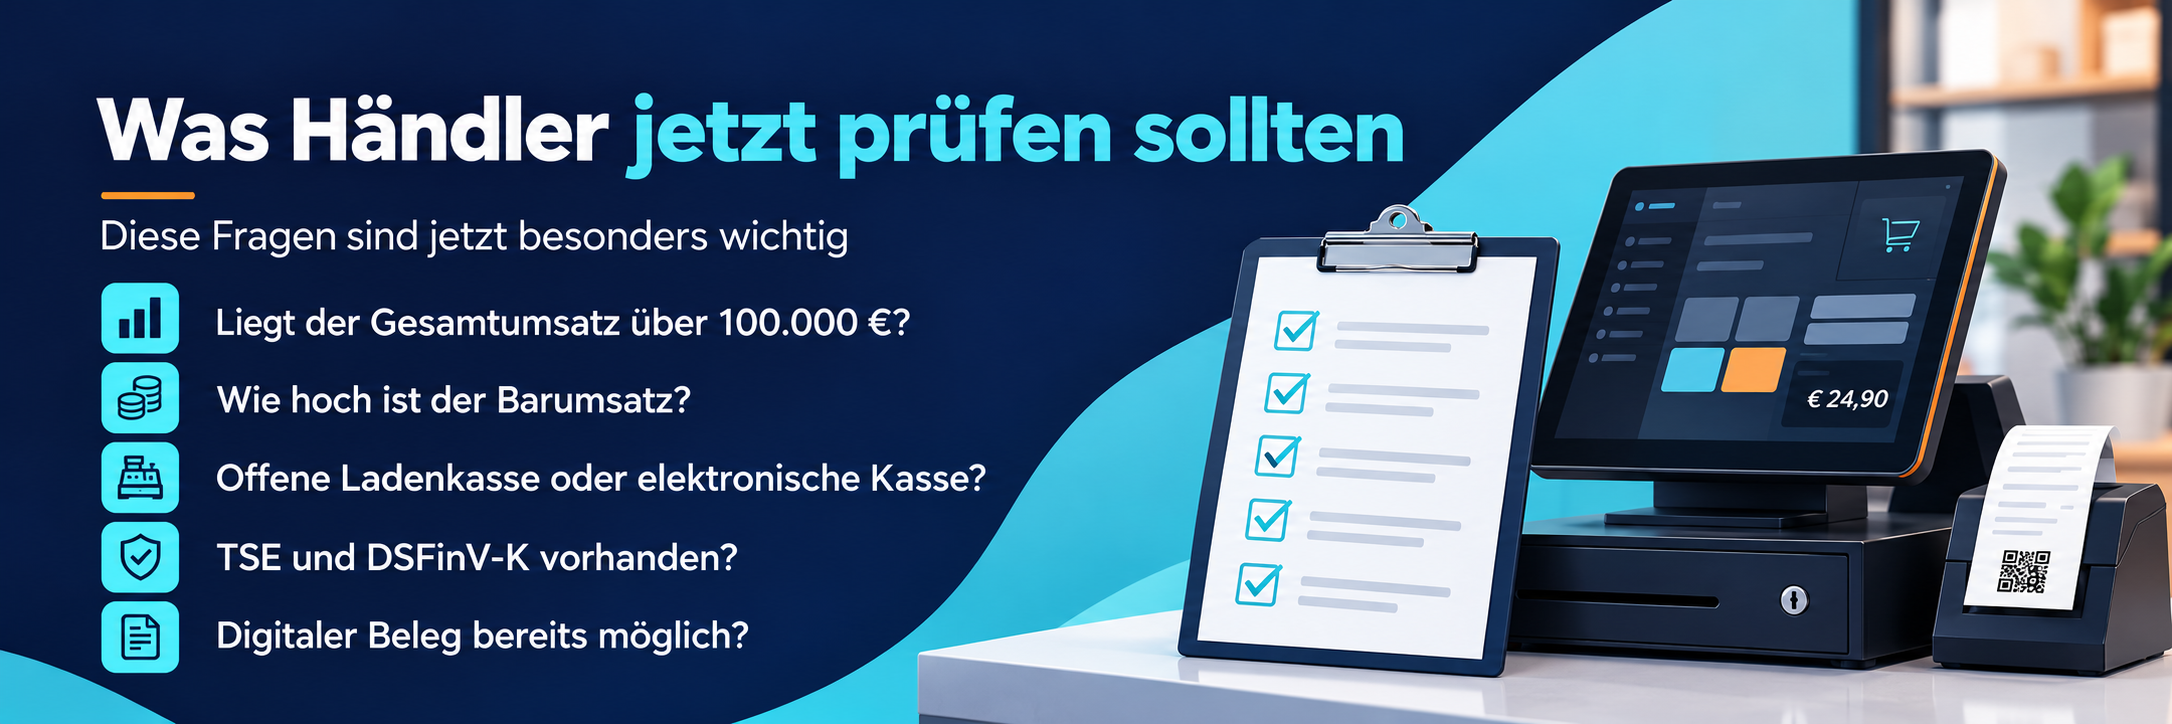
Noch besteht kein Grund, aufgrund des Gesetzentwurfs kurzfristig Hardware auszutauschen. Gerade Unternehmen, die bislang mit einer offenen Ladenkasse arbeiten, sollten ihre Situation aber frühzeitig prüfen.
Relevant sind vor allem folgende Fragen:
So lässt sich frühzeitig erkennen, ob und wann Handlungsbedarf entstehen könnte.
Beispiel 1: Einzelhändler mit offener Ladenkasse
Ein Händler überschreitet bereits 2026 die maßgebliche Gesamtumsatzgrenze und erzielt deutlich mehr als 12.000 Euro Barumsatz. Greift keine weitere Ausnahme, würde er nach dem aktuellen Regierungsentwurf ab 1. Januar 2028 ein entsprechendes elektronisches Kassensystem benötigen.
Beispiel 2: Hoher Gesamtumsatz, kaum Bargeld
Ein Betrieb erzielt mehr als 100.000 Euro Gesamtumsatz, nimmt aber weniger als 12.000 Euro pro Jahr in bar ein. Nach dem derzeitigen Regierungsentwurf würde die vorgesehene Ausnahme greifen und der Betrieb nicht allein aufgrund seines Gesamtumsatzes unter die neue Kassenpflicht fallen.
Als Anbieter moderner Kassensysteme beschäftigt sich LocaFox kontinuierlich mit den gesetzlichen Anforderungen rund um Kassenführung, TSE, Fiskalisierung und steuerliche Datenaufzeichnung.
Unsere Kassensysteme setzen bereits heute auf die technischen Anforderungen, die für elektronische Kassensysteme gelten. Gleichzeitig beobachten wir das weitere Gesetzgebungsverfahren rund um die geplante Kassenpflicht genau und werden unsere Lösungen an neue gesetzliche Anforderungen anpassen.
Für Händler, die heute noch mit einer offenen Ladenkasse arbeiten oder sich unsicher sind, ob ihr bestehendes Kassensystem die zukünftigen Anforderungen erfüllt, stehen wir beratend zur Seite.
Sie möchtenIhre Kassenlösung rechtzeitig auf die neuen Anforderungen vorbereiten? Sprechen Sie uns an – gemeinsam prüfen wir, welche Lösung zu Ihrem Geschäft passt.
*Geprüft und aktualisiert am 9. November 2026. Grundlage dieses Beitrags sind der Gesetzentwurf der Bundesregierung in der Bundestagsdrucksache 21/8867, die erste Beratung des Deutschen Bundestages vom 6. November 2026 sowie die aktuellen Veröffentlichungen des Bundesministeriums der Finanzen. Das Gesetzgebungsverfahren ist noch nicht abgeschlossen. Regelungen, Schwellenwerte, Fristen und Ausnahmen können sich bis zur endgültigen Verabschiedung noch ändern.